上海合晶定增方案大改:砍掉补流,逾七成资金依赖举债扩产
0来源:钛媒体
在半导体国产替代的浪潮中,12英寸大硅片被视为绕不开的竞争高地。作为国内外延片赛道的核心玩家,上海合晶(688584.SH)正试图通过新一轮融资加速产能布局。然而,最新的定增方案透露出一种典型的“重资产、高负债”扩张特征:公司砍掉了补充流动资金的安排,计划将全部募集资金投向扩产,而项目绝大部分资金缺口仍需依靠外部举债填补。
定增方案大改:从“补流”到“全投扩产”
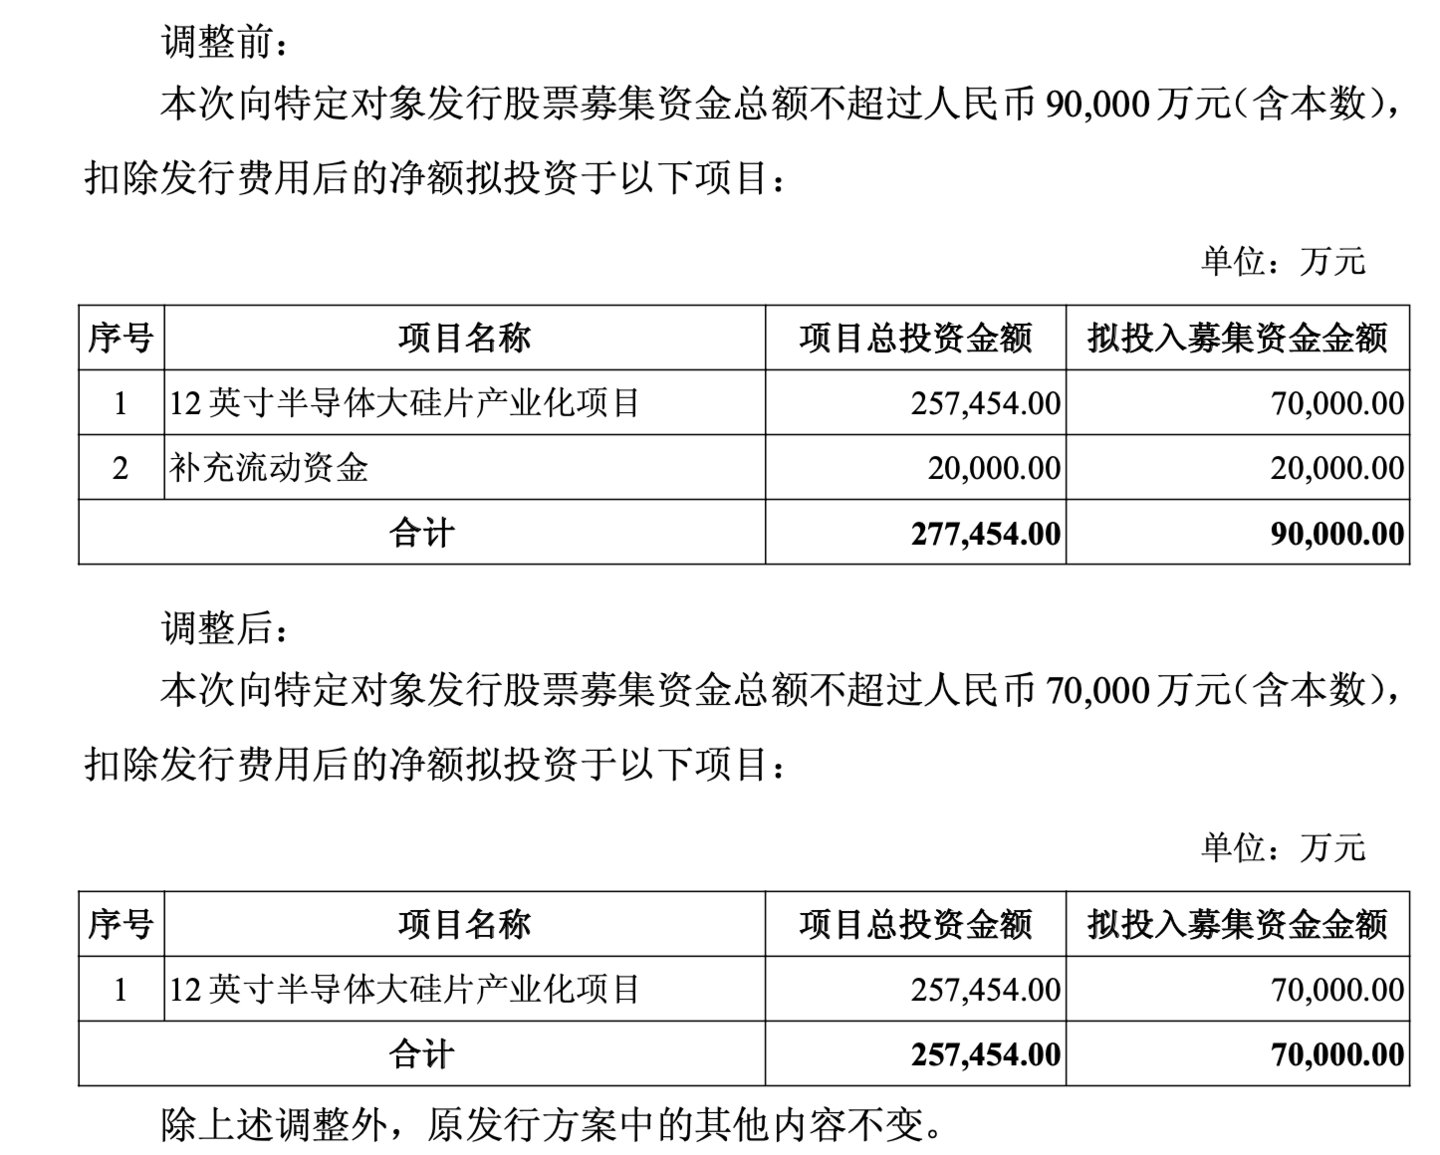
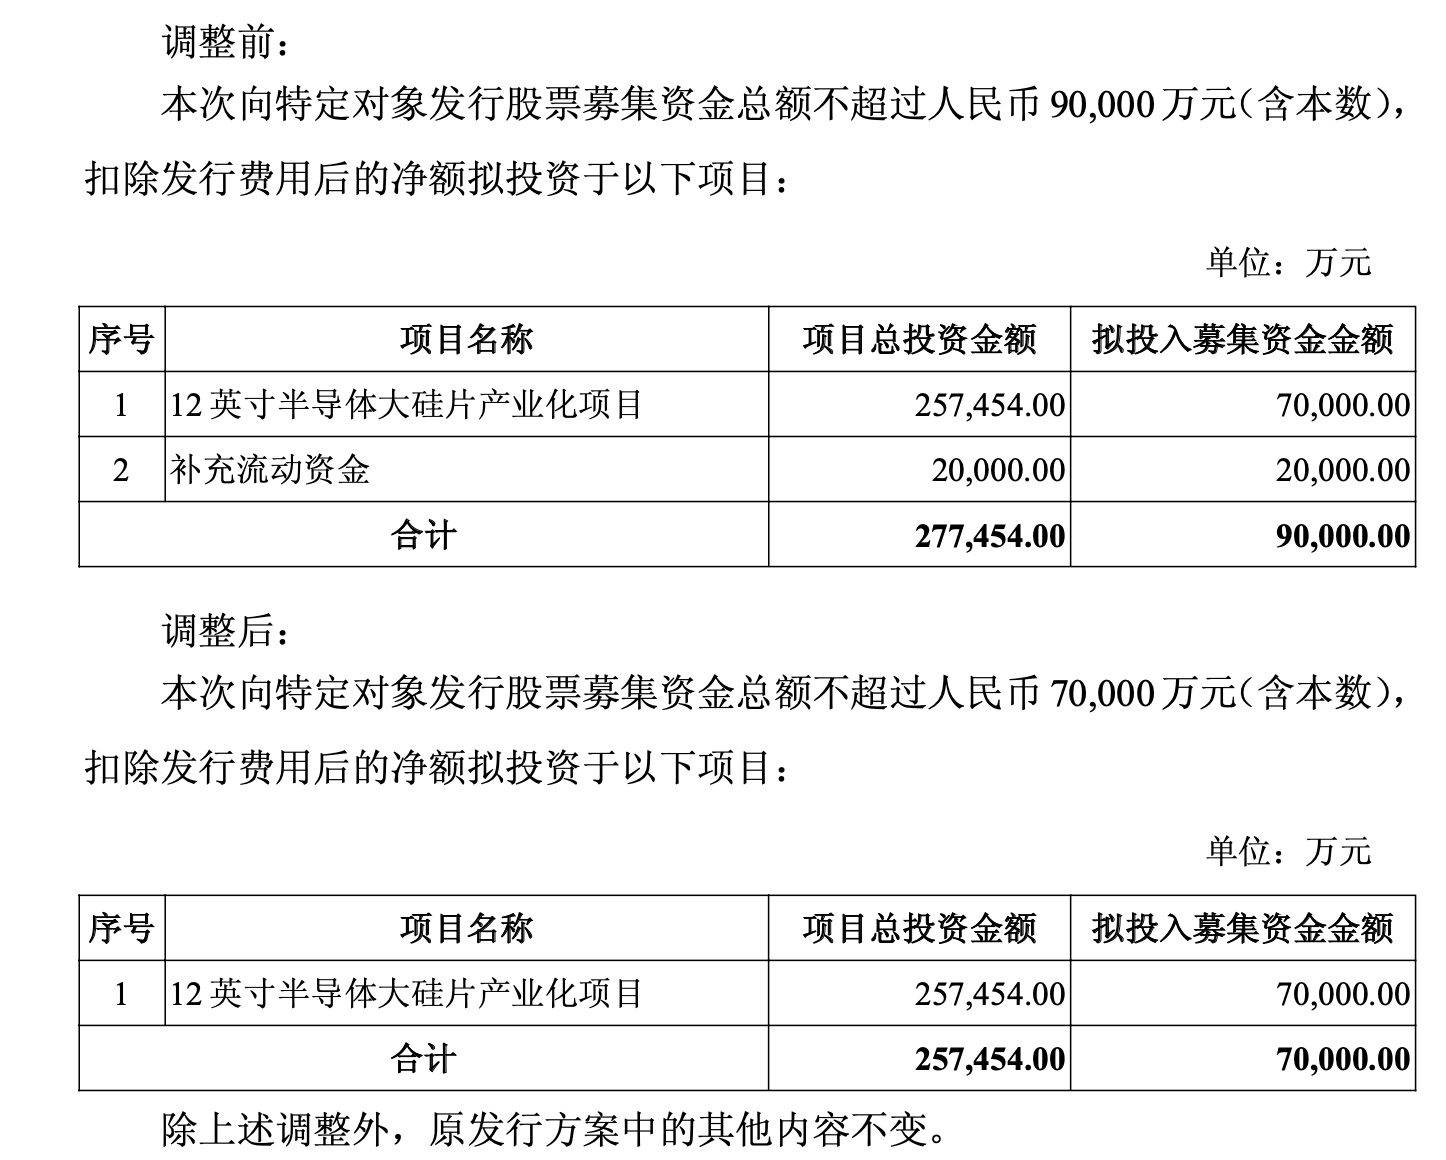
上海合晶此次定增方案的调整幅度不小。修订前,公司计划募资不超过9亿元,其中7亿元用于12英寸半导体大硅片产业化项目,2亿元用于补充流动资金。但根据最新披露的预案,公司直接砍掉了2亿元的补流安排,募集资金上限压缩至7亿元,且全部用于购买设备及软件。
这一调整反映了公司当前的资金战略:集中资源攻坚产能,而非改善财务结构。根据规划,该扩产项目总投资高达25.75亿元。建成后,将新增年产90万片12英寸抛光衬底片(自用)和72万片12英寸外延片(对外销售)的产能。其中,外延片将重点瞄准CIS图像传感器、逻辑芯片等高端市场,旨在补齐从衬底到外延的完整产业链。
市场端:国产替代下的产能饥渴
为何此时急于扩产?市场端的旺盛需求是主要驱动力。
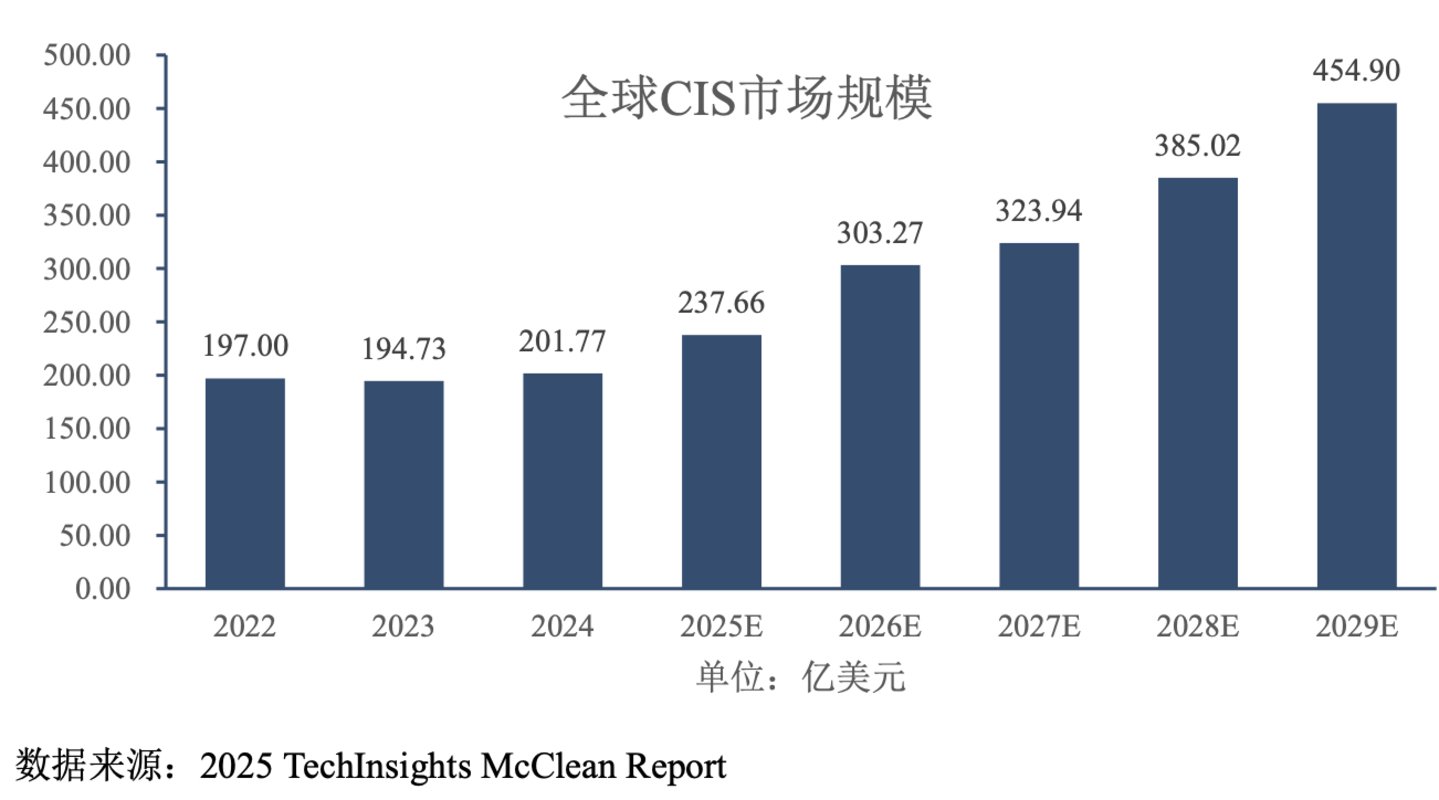
- 高端市场增长强劲: 数据显示,全球CMOS图像传感器(CIS)市场规模庞大且持续增长,中国CIS市场增速显著。全球格局呈现“索尼主导高端、三星兼顾规模、中国企业崛起”的态势,本土供应链存在明显供给缺口。
- 产能利用率接近饱和: 上海合晶已成功进入AI数据中心等领域,其12英寸功率器件用外延片的产能利用率已达89.44%,处于持续紧张状态。为了不丢失市场份额,企业必须通过扩产来承接日益增长的订单。
财务端:高杠杆下的周期考验
虽然扩产逻辑清晰,但财务风险不容忽视。12英寸硅片属于典型的重资产制造项目,对资金密集度要求极高。
- “七成靠借”的融资结构: 此次定增的7亿元资金,仅能覆盖项目总投资的27%左右。剩余约18.75亿元的资金缺口,主要依赖国家开发银行牵头银团提供的18亿元贷款解决。这意味着,项目债务融资占比接近七成,举债扩产特征鲜明。
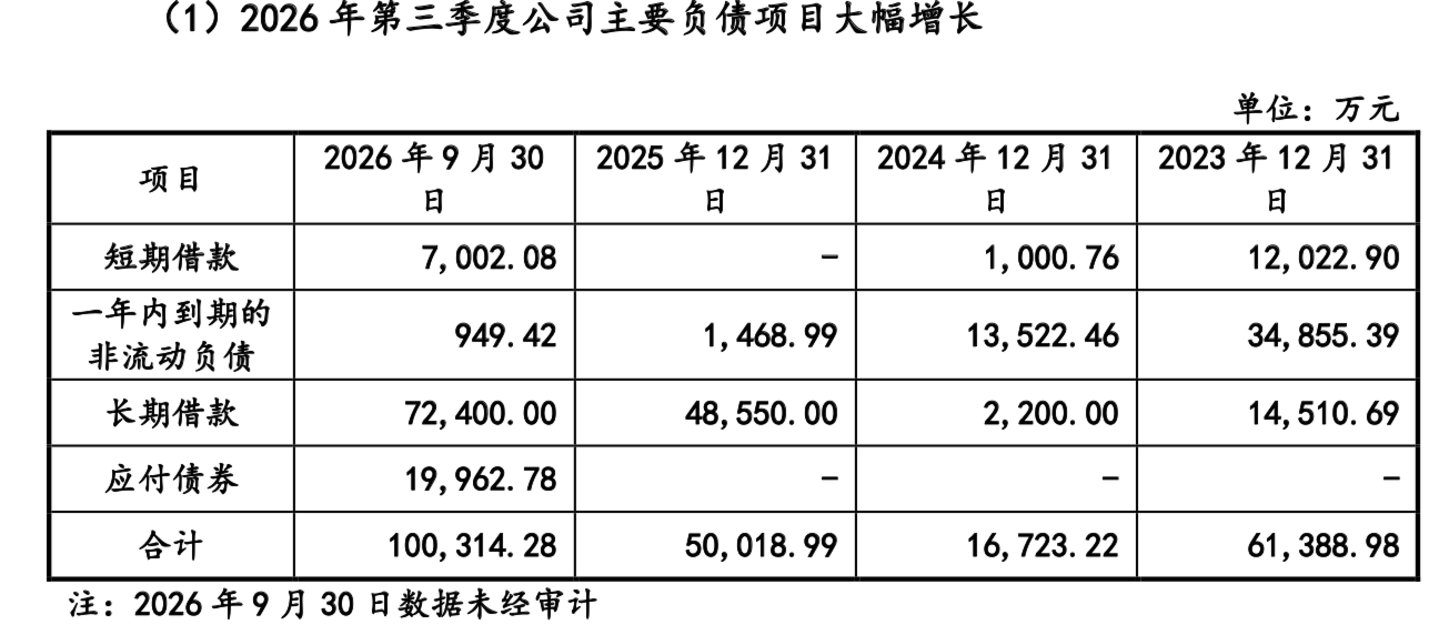
- 利息压力与盈利压力: 根据测算,项目借款利率为3.1%。建设期3年的利息支出预计高达8091万元。更严峻的是,公司2026年前三季度归母净利润同比大幅下滑53.34%,主营业务毛利率也呈下行态势。在营收增长乏力、利润下滑的情况下,未来持续的高额利息支出将对公司的利润表造成直接冲击。
- 偿债与现金流平衡: 尽管公司现金流保持韧性(前三季度经营性现金流净额3.28亿元),且货币资金足以覆盖日常经营,但面对25亿元级别的巨额投资,自有资金显得杯水车薪。扩产后,公司的资产负债率将随之攀升,偿债压力将长期存在。
编辑解读:周期性行业的两难抉择
对于上海合晶而言,这是一道典型的周期行业考题:不扩产,可能在国产替代的赛道中因产能不足而被边缘化;大额举债扩产,则要承担行业下行周期中产能闲置、折旧吞噬利润甚至无法覆盖本息的风险。
此次定增方案的落地,不仅是产能的扩张,更是公司对行业景气度的一种押注。未来3-5年,能否顺利爬坡、实现预期的财务内部收益率(5.91%),以及能否扛住大额债务压力,将是检验其战略成色的关键。