聚合顺定增实控人兜底,资金缺口近七亿
聚合顺定增实控人兜底,资金缺口近七亿
【行业观察】
近期,化工新材料企业聚合顺(605166.SH)的一则定增方案引发市场关注。面对公司业绩下滑与资金缺口并存的局面,公司拟向实控人傅昌宝控制的永昌控股和海南永昌募资不超过3亿元。然而,这笔由实控人“全额认购”的定增,虽能缓解流动性压力,却难以填补公司测算的巨大资金窟窿,也引发了监管层对公司资金来源及偿债风险的深度问询。
实控人“兜底”3亿定增,难解资金燃眉之急
作为主营尼龙6切片研发生产的企业,聚合顺此次定增备受瞩目。公司计划向永昌控股、海南永昌两家关联方发行不超过3147万股,募集资金不超过3亿元,全部用于补充流动资金。
然而,这笔钱对于聚合顺来说只是杯水车薪。根据公司测算,未来三年公司面临最低现金保有量、偿债、项目投入及分红等多重资金需求,合计缺口高达6.65亿元。这意味着,即便本次定增募资全额到位,也只能覆盖约45%的资金缺口。
回顾过去六年,聚合顺已累计进行四次融资,IPO及两轮可转债合计募资近11亿元。若此次定增落地,公司累计融资额将逼近14亿元。尽管公司账面货币资金有23.42亿元,但其中近10亿元因票据保证金等原因受限,真正可自由支配的资金仅约13.83亿元,仍无法覆盖未来的资金需求。
认购资金七成靠贷款,实控人自掏腰包存风险
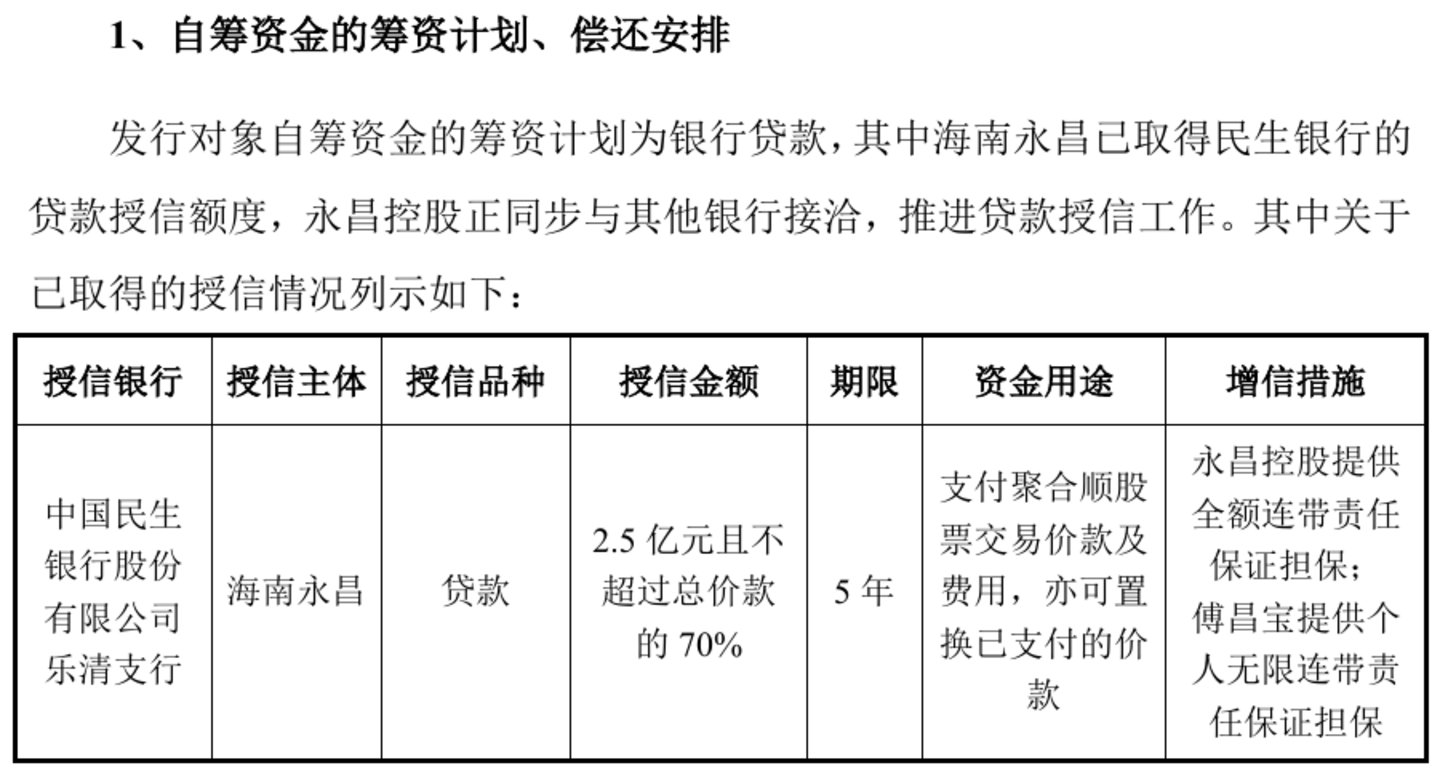
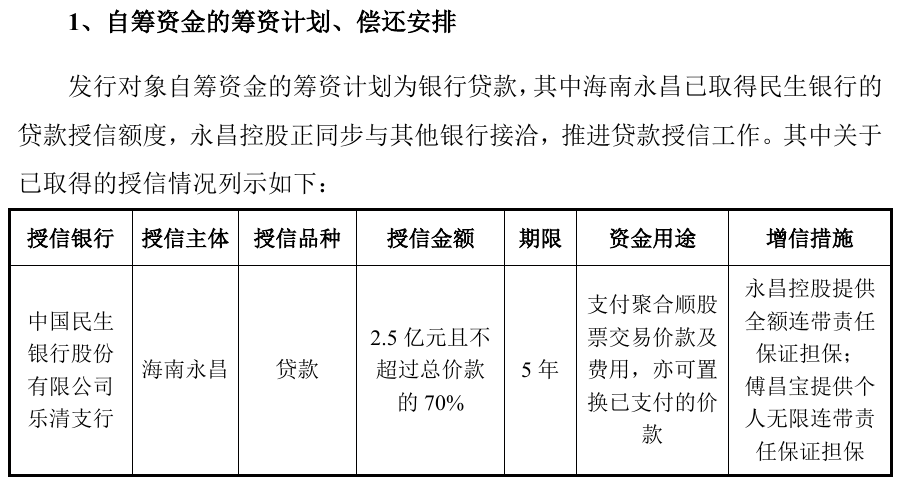
监管层在问询函中重点询问了认购资金来源及偿还安排。根据回复,认购方计划通过银行贷款解决不超过70%的资金需求,其余为“自有资金”。
值得注意的是,这里的“自有资金”不仅包含历年经营积累,还包括傅昌宝家族及其控制的其他企业向认购方提供的股东借款。目前,海南永昌已取得民生银行2.5亿元、期限5年的贷款授信,用于支持本次认购。
这对实控人而言是一笔不小的压力测试。偿还计划主要依赖于认购方自身的经营积累、上市公司未来的现金分红,以及锁定期届满后合规减持股份所得。聚合顺近期三年累计分红约1.63亿元,这笔分红将成为认购方偿贷的重要来源之一。
行业产能过剩,主业盈利持续收缩
聚合顺为何如此迫切地需要资金?根本原因在于主业的盈利能力正在大幅下滑。
聚合顺的主要产品——尼龙6切片,俗称“工业大米”,广泛应用于服装、包装等领域。然而,2024年至2025年,国内该行业新增产能超过200万吨,供给扩张速度远超下游需求增长。
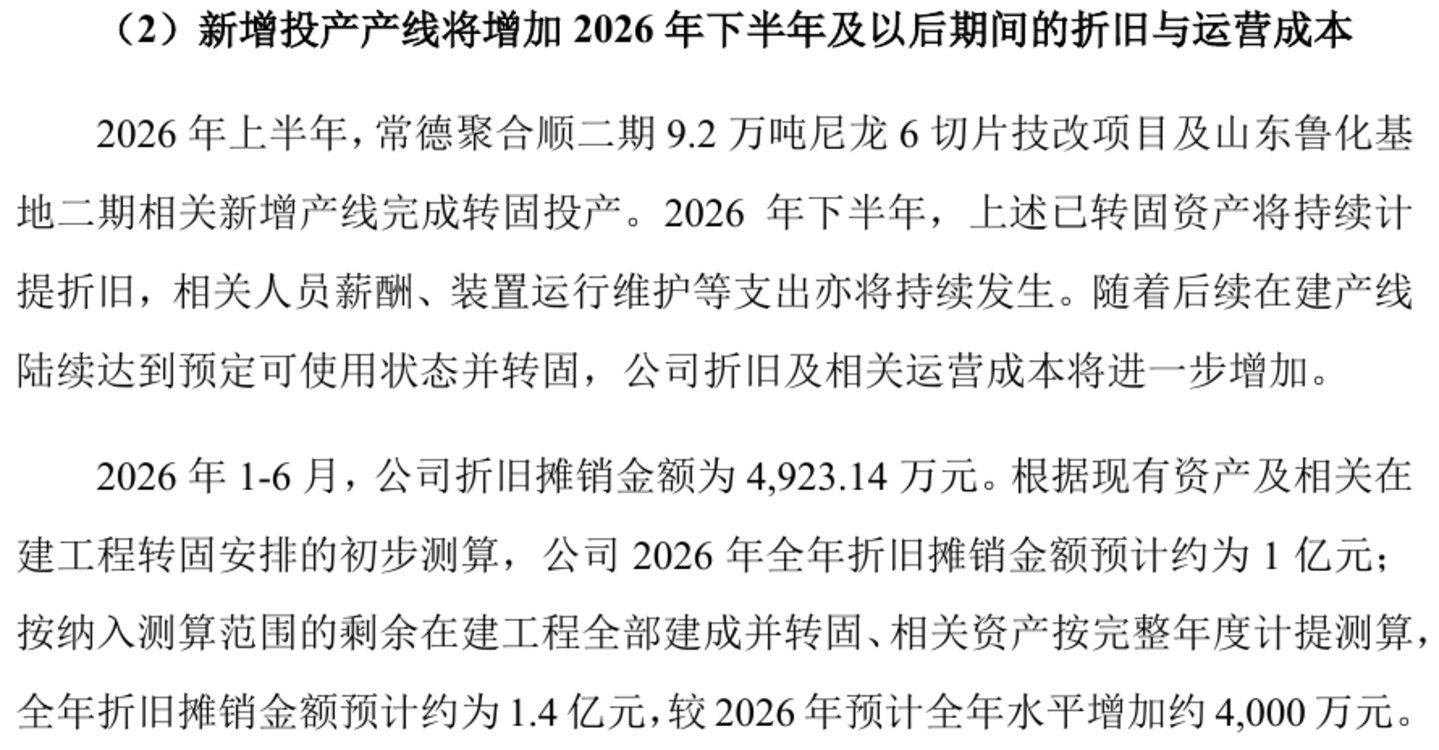
受此影响,聚合顺的产能利用率由2025年的98.76%骤降至2026年上半年的70.85%。产品销量同比下降17.05%,加工费水平承压,加上单位固定成本上升,导致公司利润大幅缩水。2025年归母净利润同比下降超51%,2026年前三季度同比降幅也接近54%,第三季度单季更是出现巨额亏损。
可转债未转股,后续偿付压力犹存
除了定增,公司还有两只未转股的可转债悬在头顶,构成了潜在的现金偿付风险。
截至2026年9月末,“聚合转债”和“合顺转债”未转股余额合计约5.41亿元。若到期未转股,公司将面临巨额现金偿付压力。虽然公司已尝试下修转股价促成转股,但目前转股进展缓慢,第三季度仅“聚合转债”转股了6000元。
综上所述,聚合顺此次定增虽然由实控人全额兜底,但仅能覆盖资金缺口的一半。在行业产能过剩、主业盈利下滑的背景下,公司如何平衡扩产投入与偿债压力,将直接决定其未来的资金安全与生存状况。
【实用解读】
- 对投资者: 关注公司后续业绩能否企稳回升,以及可转债的转股进度。
- 对行业: 尼龙6行业正处于产能出清期,高产能利用率的企业更具抗风险能力。
- 对实控人: 需警惕通过高杠杆认购定增带来的财务风险,分红将成为其重要的资金回笼渠道。