AI繁荣的重置墙:2027年到期
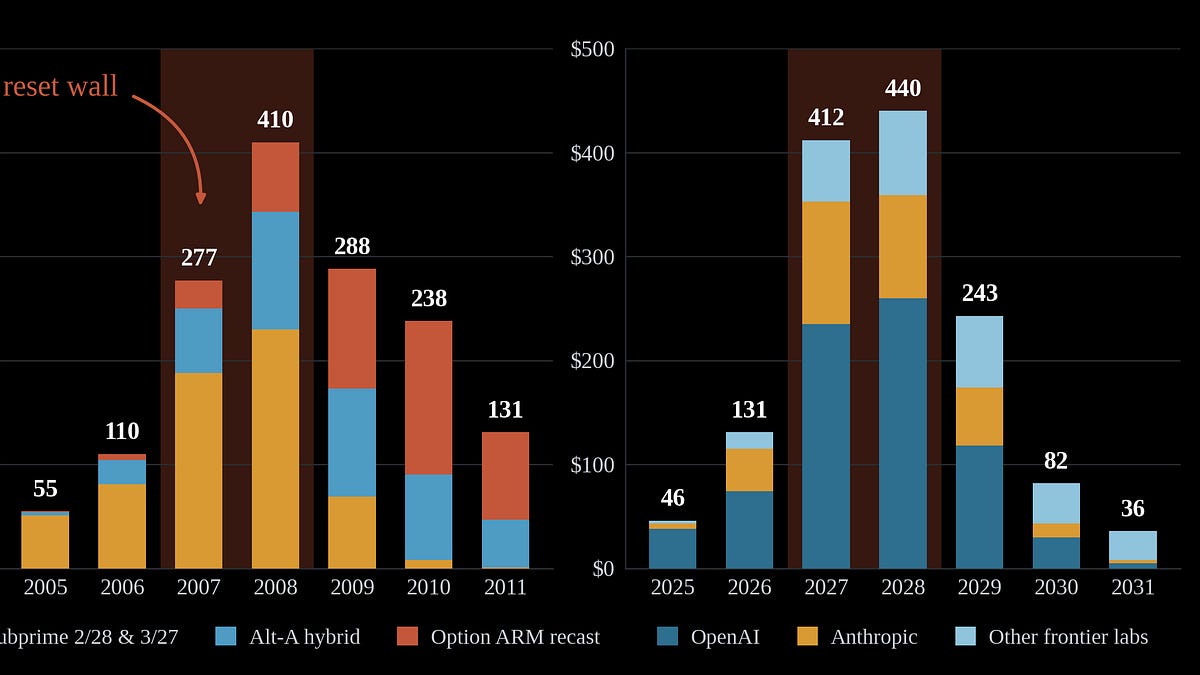
从次贷危机看“诱惑期”的错觉
2006年夏天,美国抵押贷款市场看上去毫无异常。房价已上涨近十年,拖欠率接近历史低位,信用利差收窄,评级稳固,证券化机器轰鸣运转。若问交易台上的百来号人,美国抵押贷款市场是否会在几个月内冻结,多数人只会一笑置之。
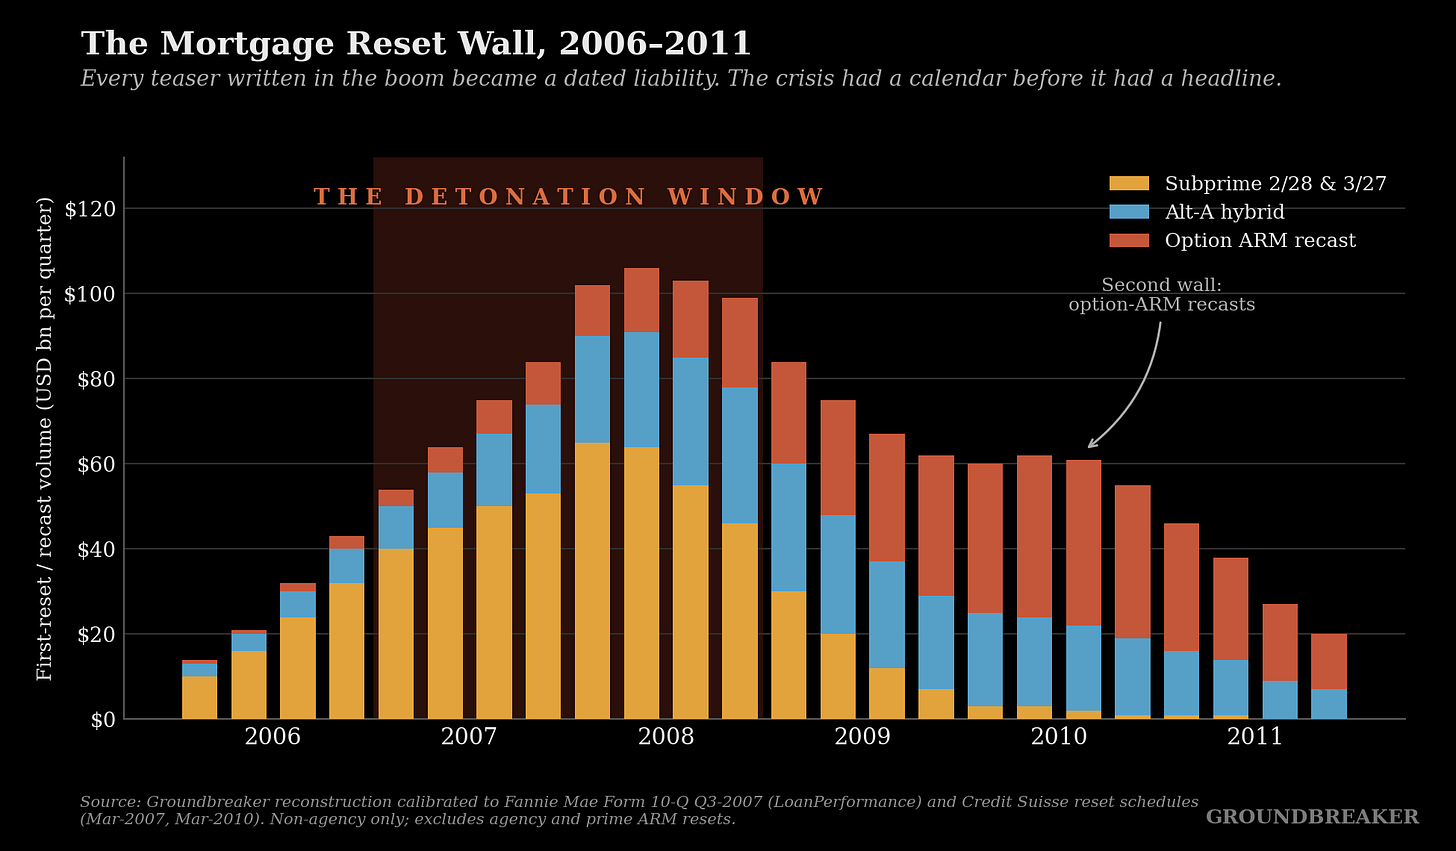
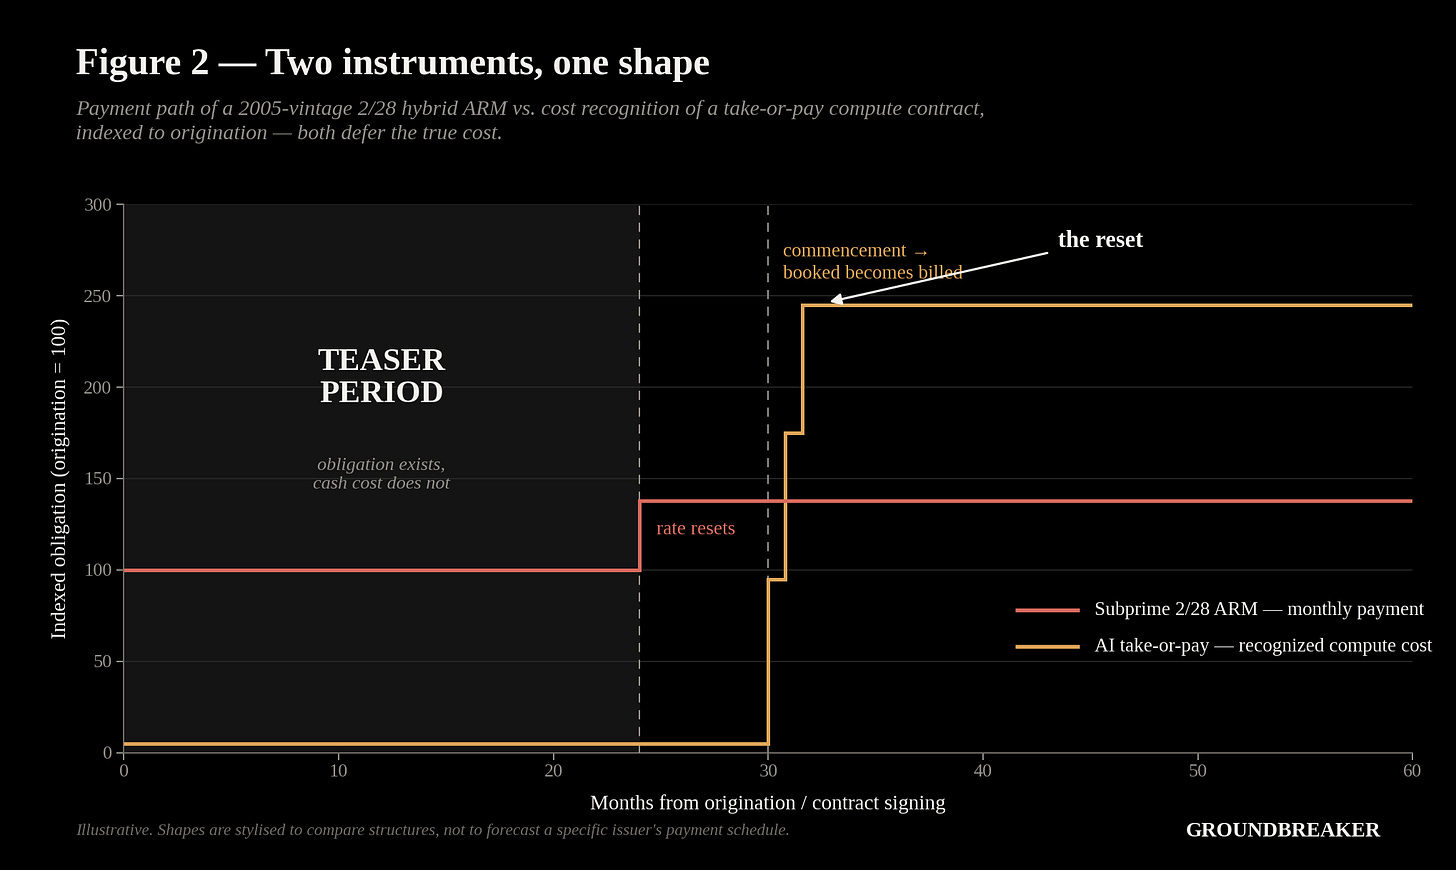
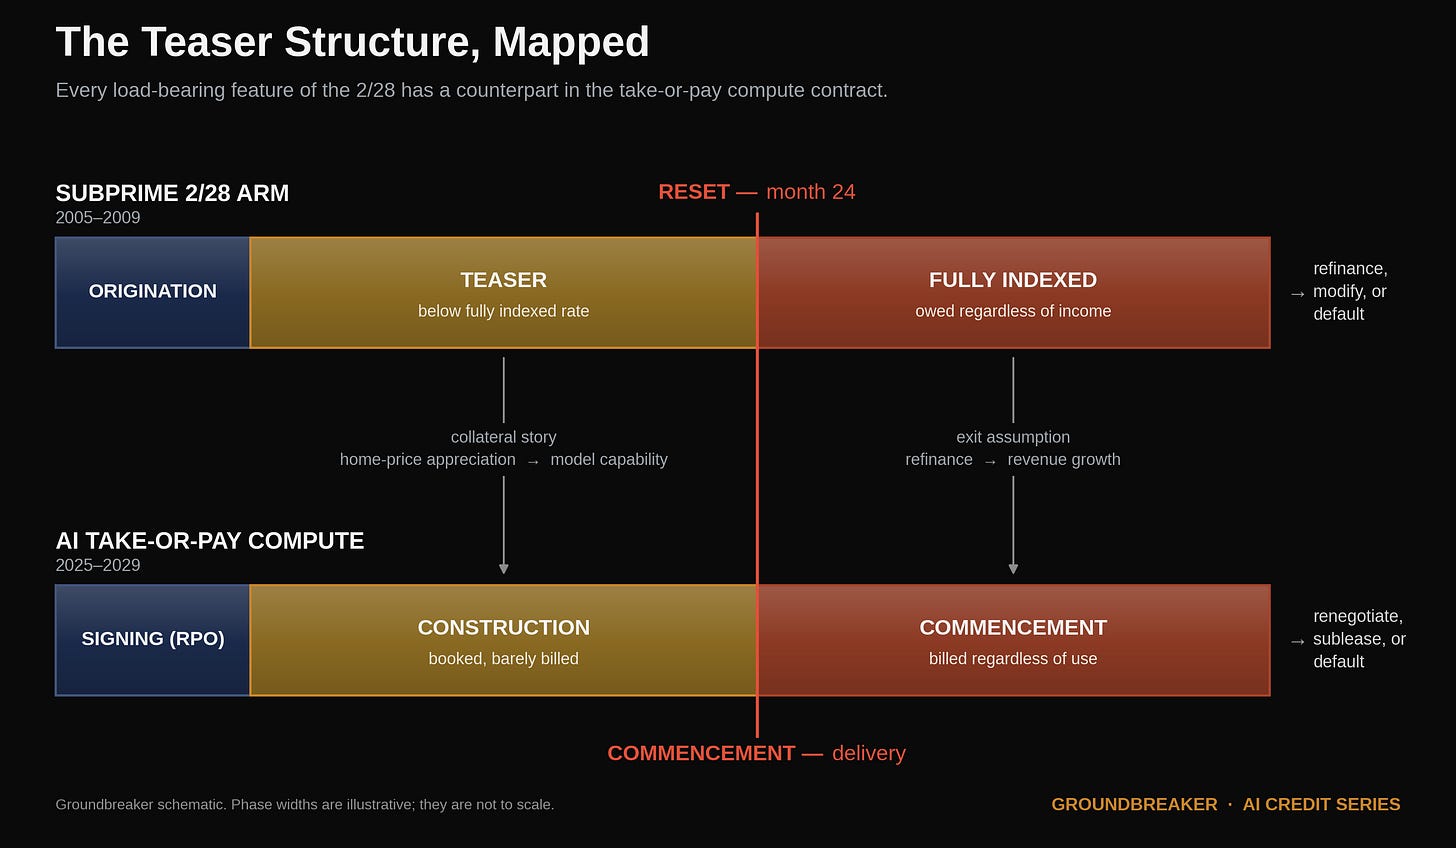
但当时,数百万次级借款人正在支付两年期可调利率抵押贷款(2/28 ARM)的低 introductory 利率。前两年固定低息,之后利率重置,月供跳升30%至50%。在那头两年里,贷款表现完美:借款人还款,服务商收款,债券支付票息。一切看似正常,因为整个住房、抵押贷款和证券化综合体都处在“诱惑期”内。
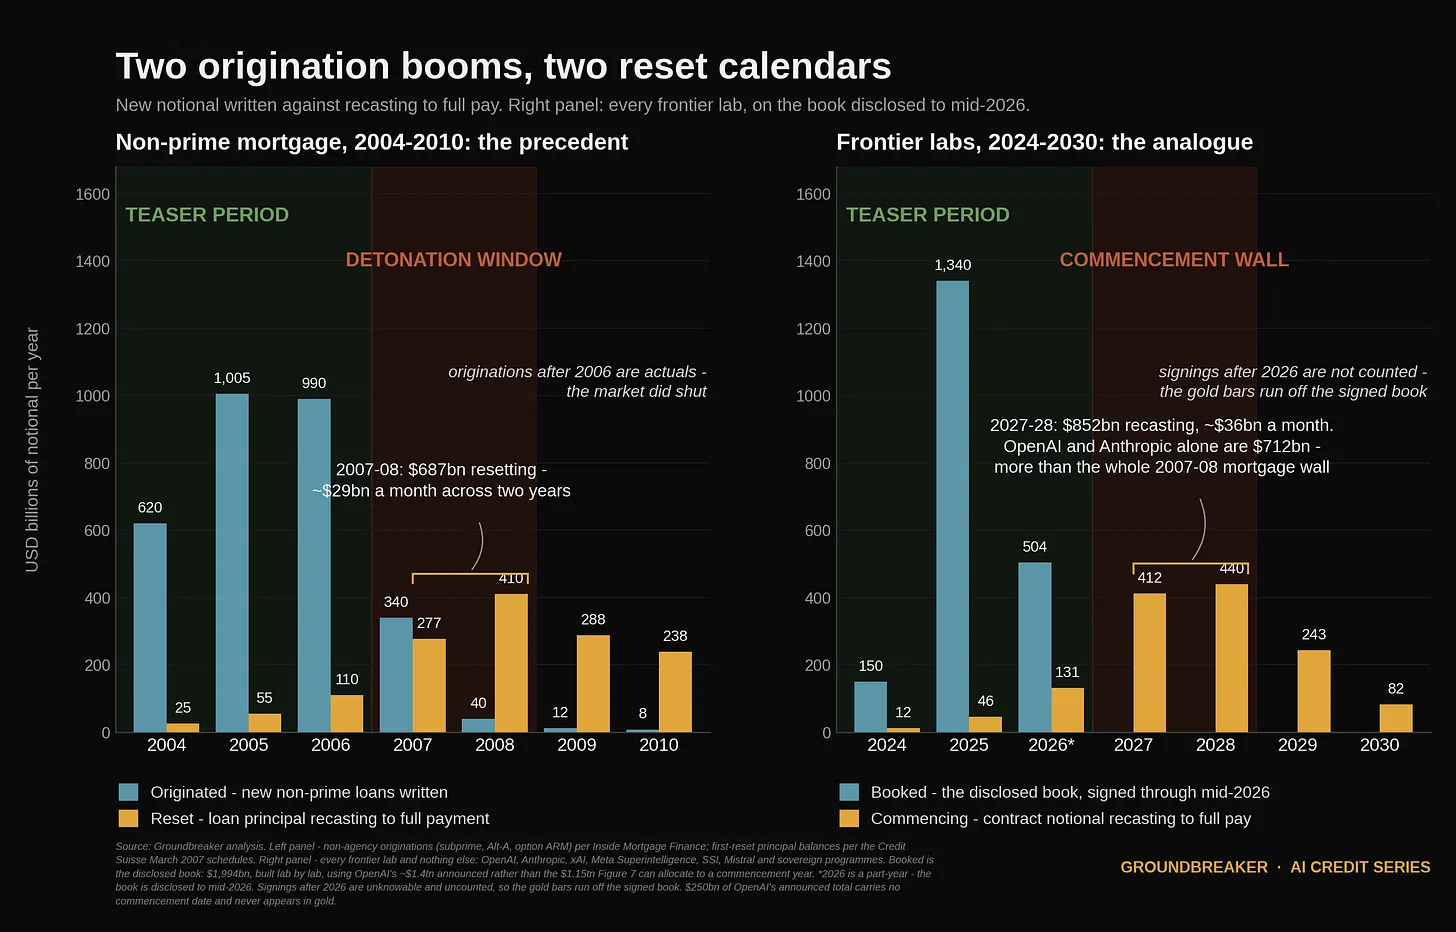
每一次ARM重置都是已知的、有日期的、从发放之日起就合同上不可避免的。把这些重置时间表汇总,就得到了那个时代最致命的证据:重置墙。2007至2008年间,大约1万亿美元的可调利率抵押贷款按合同将集中重置,峰值时每月达300亿至400亿美元。瑞士信贷在2007年3月发布了这张图表,IMF转载,纽约和伦敦的每个交易台都在传阅。
然而,几乎没有人真正理解它。Paulson & Co. 同月致FDIC的信中算了一笔账:近期次级贷款发放中超过80%是两到三年期可调利率产品;次级借款人的平均月供在诱惑利率下已占其总收入的约40%,几乎无人能用收入偿还重置后的利率。
换言之,危机早已由这些工具本身提前写就。市场看着重置墙却继续买入,因为每个参与者都相信退出会在重置前到来:房价会继续升值,借款人会在旧诱惑期结束前再融资进入新的诱惑期。
危机并非黑天鹅,而是合同必然
过去十八年,我们一直把金融危机描述为冲击——黑天鹅、百年一遇的洪水、尾部事件。但它根本不是。图表上的每一次重置,从发放之日起就在合同上不可避免。违约并非主要由外生宏观冲击、失业率飙升或先到的衰退引起,而是那些假设永久升值的贷款在数学上的预定后果。这些抵押贷款天生就是为了断裂而设计的。
AI繁荣重建了同一结构
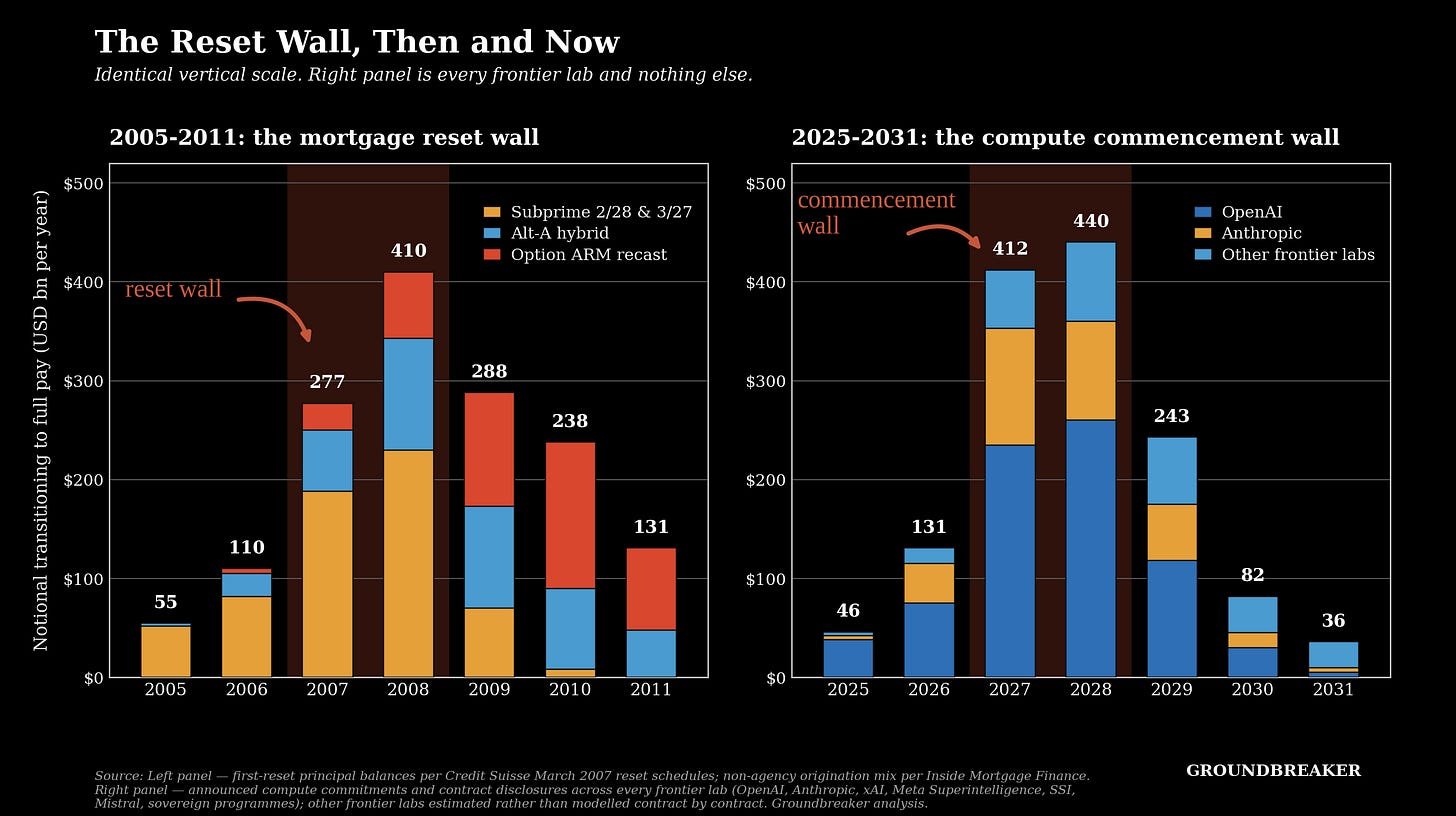
AI繁荣重建了完全相同的结构,而市场再次在为诱惑期承销。它有自己的重置墙——一份有日期、有合同约束、不可协商的支付冲击时间表——隐藏在OpenAI和其他前沿实验室自2024年以来签署的数万亿美元算力合同之中。
处于AI建设中心的照付不议算力合同,有一个几乎无人定价的结构性特征:付款不从签约时开始,而从交付时开始。实验室今天签署多年产能承诺,但付款要等到数据中心通电、产能被接受、合同约定的爬坡时间表启动后才开始。这个间隔不是由金融决定,而是由建设决定:选址、供电和填满一个吉瓦级园区,从签约起需要24到36个月——这与次级ARM的两到三年诱惑期如出一辙。
目前,美国四大云服务商的账面上,作为剩余履约义务和合同积压,已堆积超过2.3万亿美元的算力合同——这些合同被签署、被庆祝、被资本化进股价,而关键的是……
结构性风险已提前写就
与次贷危机类似,AI算力合同的重置墙同样是合同上不可避免的。当支付在2027至2028年集中到期时,那些依赖持续增长和再融资假设的商业模式将面临严峻考验。市场目前仍在为诱惑期定价,但数学规律不会因此改变。
核心要点:
- 次贷危机的根源不是外部冲击,而是贷款工具内置的重置机制。
- AI算力合同采用照付不议模式,付款从交付开始,建设周期24至36个月,形成类似的诱惑期。
- 四大云厂商账面已积压超2.3万亿美元算力合同,支付高峰将在2027至2028年到来。
- 市场再次忽视结构性风险,假设退出会在重置前到来,但合同日期是刚性的。
历史不会重复,但会押韵。AI繁荣的重置墙已经矗立,只是大多数人还处在诱惑期的幻觉之中。

本文目录(4 节)
本文基于 Hacker News (AI) 的公开内容,由 AI 辅助整理改写后发布。
原标题:The Teaser Period: Why the AI Boom Is Hitting a Reset Wall
阅读原文