存储芯片涨价风暴,小众手机“在劫难逃”
存储芯片涨价风暴,小众手机“在劫难逃”
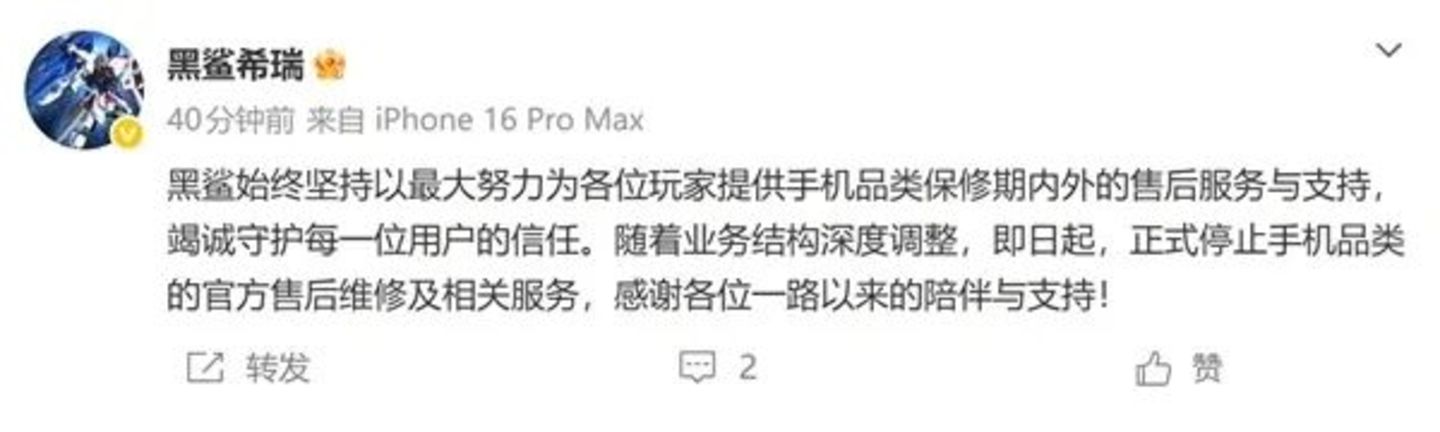
近期,智能手机行业接连传来噩耗。华硕宣布手机库存清零,魅族暂停国内手机新品研发,昔日游戏手机“王者”黑鲨也停止了售后服务。这些曾经活跃在市场上的小众品牌,似乎正在集体走向终结。究其根本,压死它们的“最后一根稻草”,正是上游供应链——存储芯片价格的失控性暴涨。
存储成本飙升,利润空间被极致压缩
对于手机厂商而言,存储芯片是核心硬件,直接决定了产品的成本结构和定价策略。近年来,受全球供应链波动影响,存储芯片价格一路飙升。
这一成本压力对中低端小众品牌构成了致命打击。根据行业数据显示,低端机型的存储成本占比已从过去的10%至15%,暴涨至40%至50%。这意味着,小众厂商在定价上几乎没有调整空间,因为一旦涨价,消费者便会转向性价比更高的头部品牌;若不涨价,则必然陷入亏损。
对于缺乏规模效应的小众厂商来说,它们在供应链上几乎没有议价权,甚至可能面临“有价无货”的窘境。正如业内人士所言,大厂尚需加价抢购,小厂更是难以为继。这种结构性成本矛盾,直接导致了手机业务从“微利”变成了“亏本买卖”。
小众品牌集体“死亡名单”
回顾过去几年,小众手机品牌的衰落已成定局。
早在2019年前后,金立暴雷、美图授权给小米、锤子科技被字节跳动接盘,标志着第一波淘汰赛结束。而今年,这一进程似乎迎来了终局:魅族取消了22 Air和魅族23的发售计划,黑鲨停止了手机品类的售后维修。
这种衰落并非偶然,而是市场集中度提升的必然结果。数据显示,2025年中国智能手机市场前五名(华为、苹果、vivo、小米、OPPO)占据了79.4%的市场份额。在巨头们的攻势下,小众品牌原本赖以生存的细分市场(如游戏手机)也被大厂迅速填补短板并吞噬。
头部厂商也面临“囤芯”压力
值得注意的是,此次风暴不仅席卷小众品牌,连头部厂商也感受到了寒意。以传音为例,为了应对存储涨价,公司不得不通过借钱和“掏家底”来囤货。财报显示,传音前三季度经营活动现金流净流出大幅扩大至近99亿元,资金链压力巨大。
这揭示了行业的一个残酷现实:“囤芯”本质上是用现金和库存风险换取成本上涨的缓冲期。如果不能在缓冲期内完成产品提价或结构调整,企业极可能被压垮。
聚焦主业:行业整合的必然选择
对于像华硕这样的PC巨头来说,手机业务早已是“鸡肋”。华硕手机营收占比长期不足10%,且常年亏损。与此同时,受AI浪潮影响,PC主板市场正经历系统性萎缩,华硕不得不将资源聚焦于AI服务器等主业。在这种背景下,退出手机市场、保全核心业务,成了最理性的选择。
对于中兴等仍在观望的企业,市场风向已经很明显:割舍边缘业务、聚焦核心优势,是应对动荡的唯一出路。
总结来看,存储芯片的风暴虽然猛烈,但也加速了行业的优胜劣汰。小众手机时代的落幕,标志着智能手机市场正式进入了“巨头垄断”的下半场。对于消费者而言,这意味着未来能买到的选择更多集中在头部品牌;而对于厂商而言,活下去的关键不再是情怀,而是对供应链成本的极致控制能力和对主业的深耕。