阿里平头哥上市:大厂拆分芯片资产的算盘与代价
0来源:钛媒体
大厂拆家上市:阿里平头哥的分拆逻辑与代价
阿里巴巴旗下芯片公司平头哥拟在港交所主板独立上市,这标志着互联网大厂将核心AI资产“拆家上市”进入新阶段。继百度的昆仑芯和快手的可灵之后,平头哥成为最新一家寻求独立定价的科技巨头子公司。
估值悖论:子公司比母公司更贵?
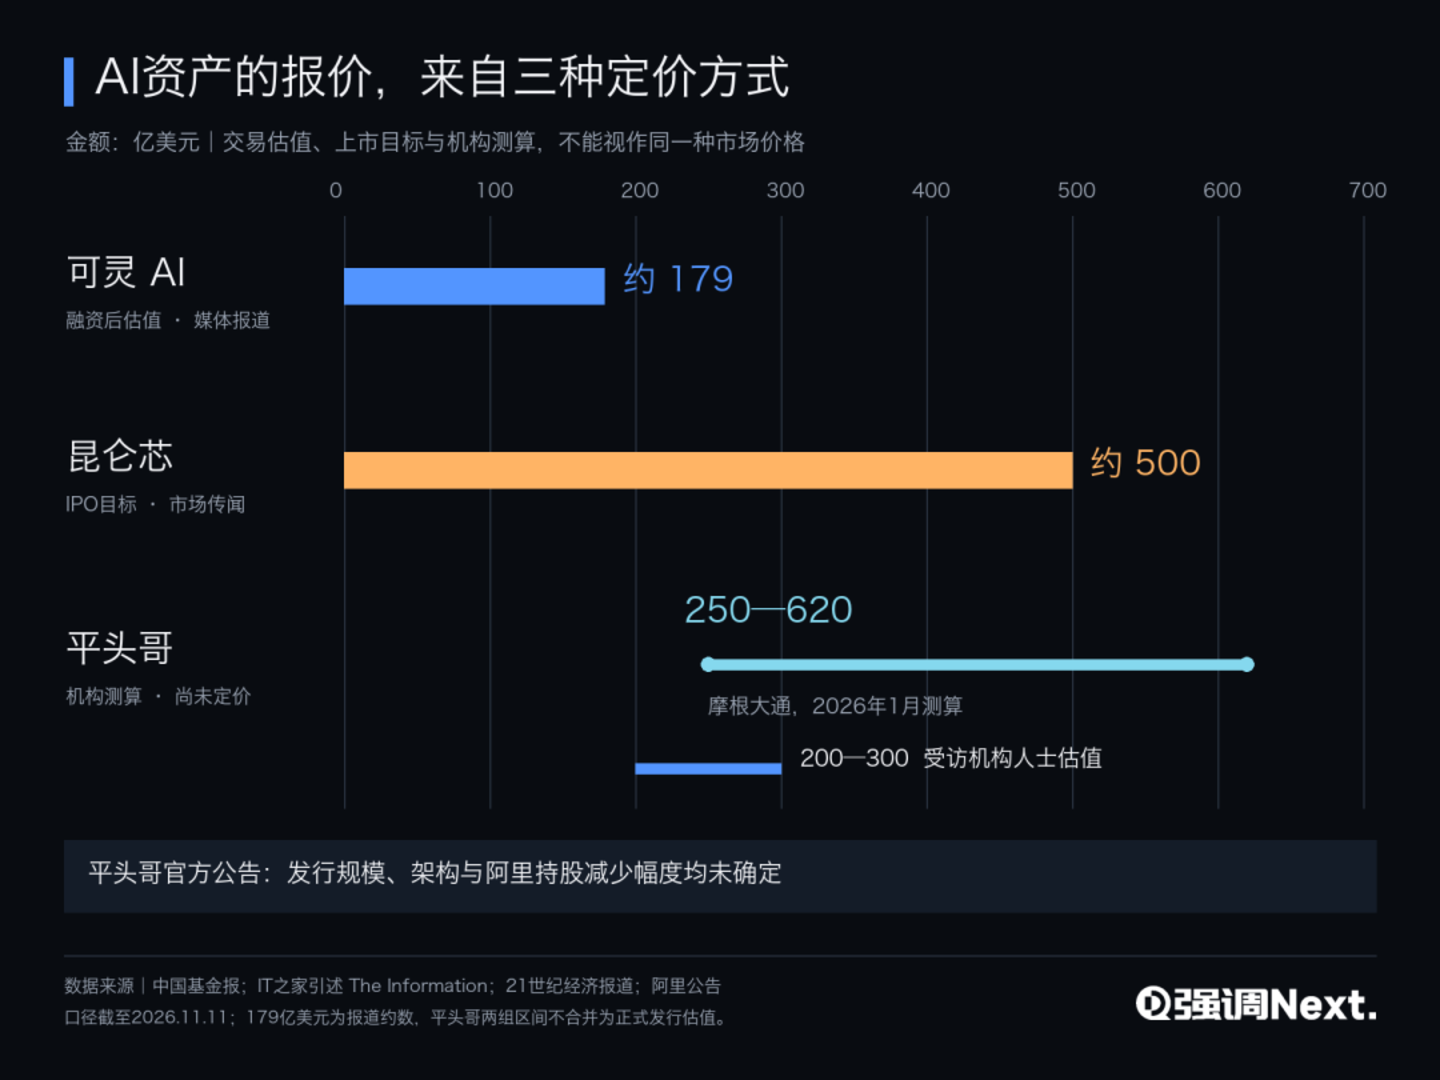
一个有趣的现象是,这些子公司的估值往往高于母公司。据传昆仑芯目标估值500亿美元,超过百度当时市值;可灵估值180亿美元,高于快手市值。摩根大通测算平头哥估值可达620亿美元,占阿里市值的24%。
然而,这种高估值未必能直接推高母公司股价。因为市场可能对母公司持有的股权打折计算,导致子公司拿到的高估值无法按比例传回母公司。这本质上是一场资本市场对控股结构的重新定价:要么市场不认子公司的价格,要么市场认了,但对母公司持有的股权打了很深的折扣。
为什么要拆?实用解读
分拆并非仅仅为了融资,更是一场涉及资金、客户和人才的现实突围。
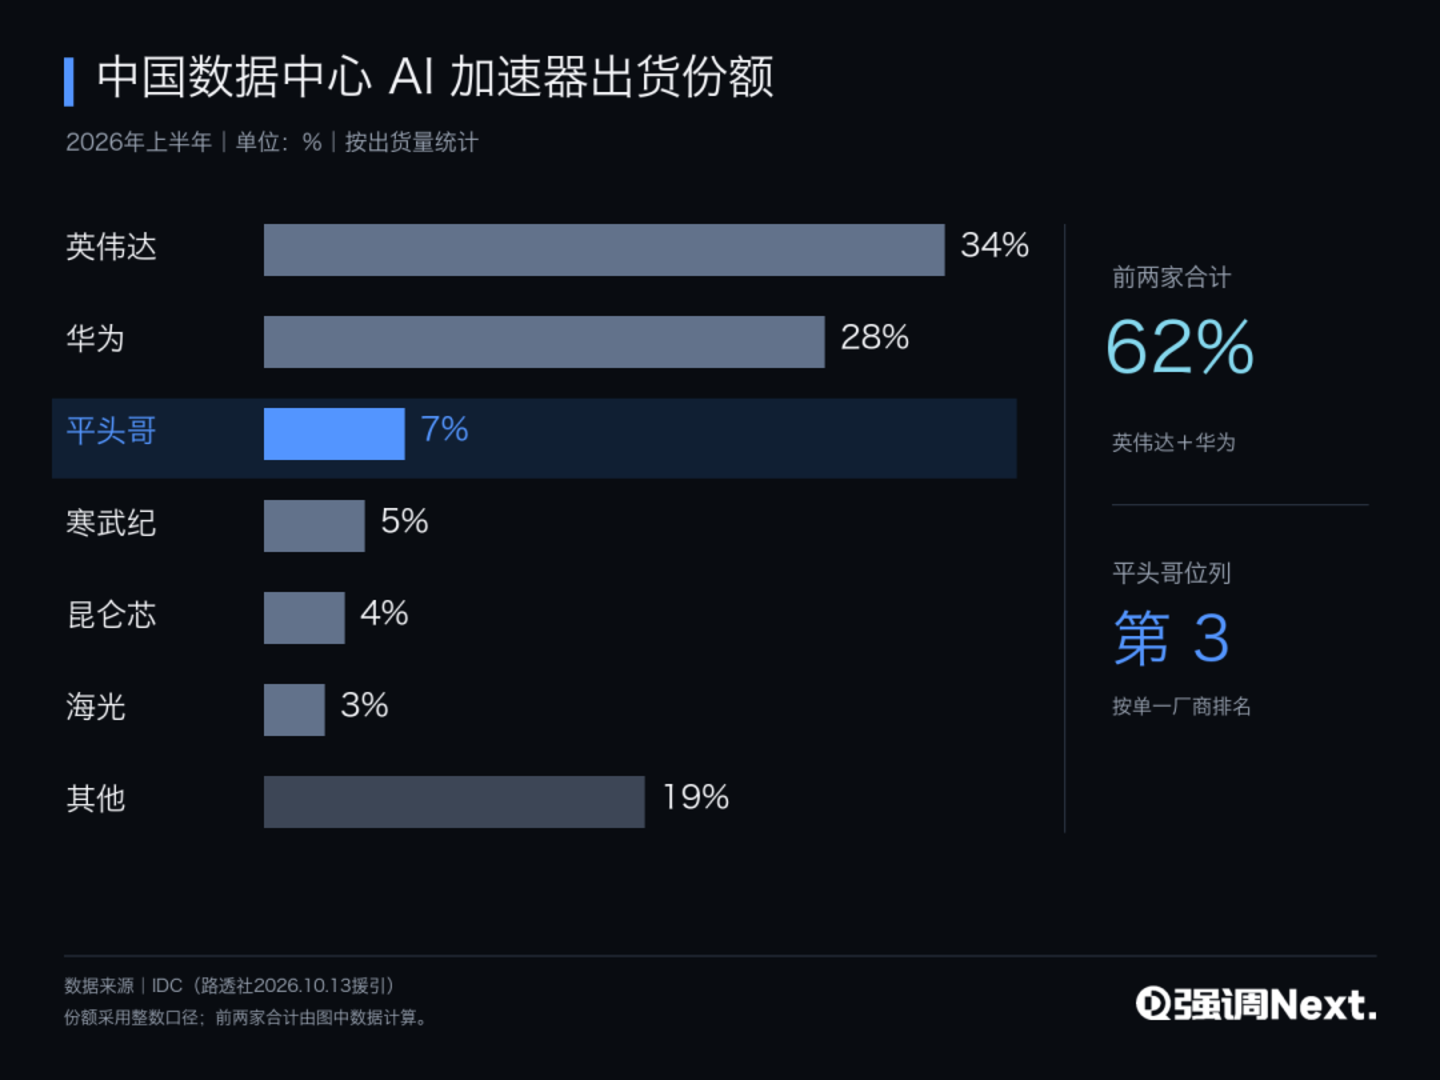
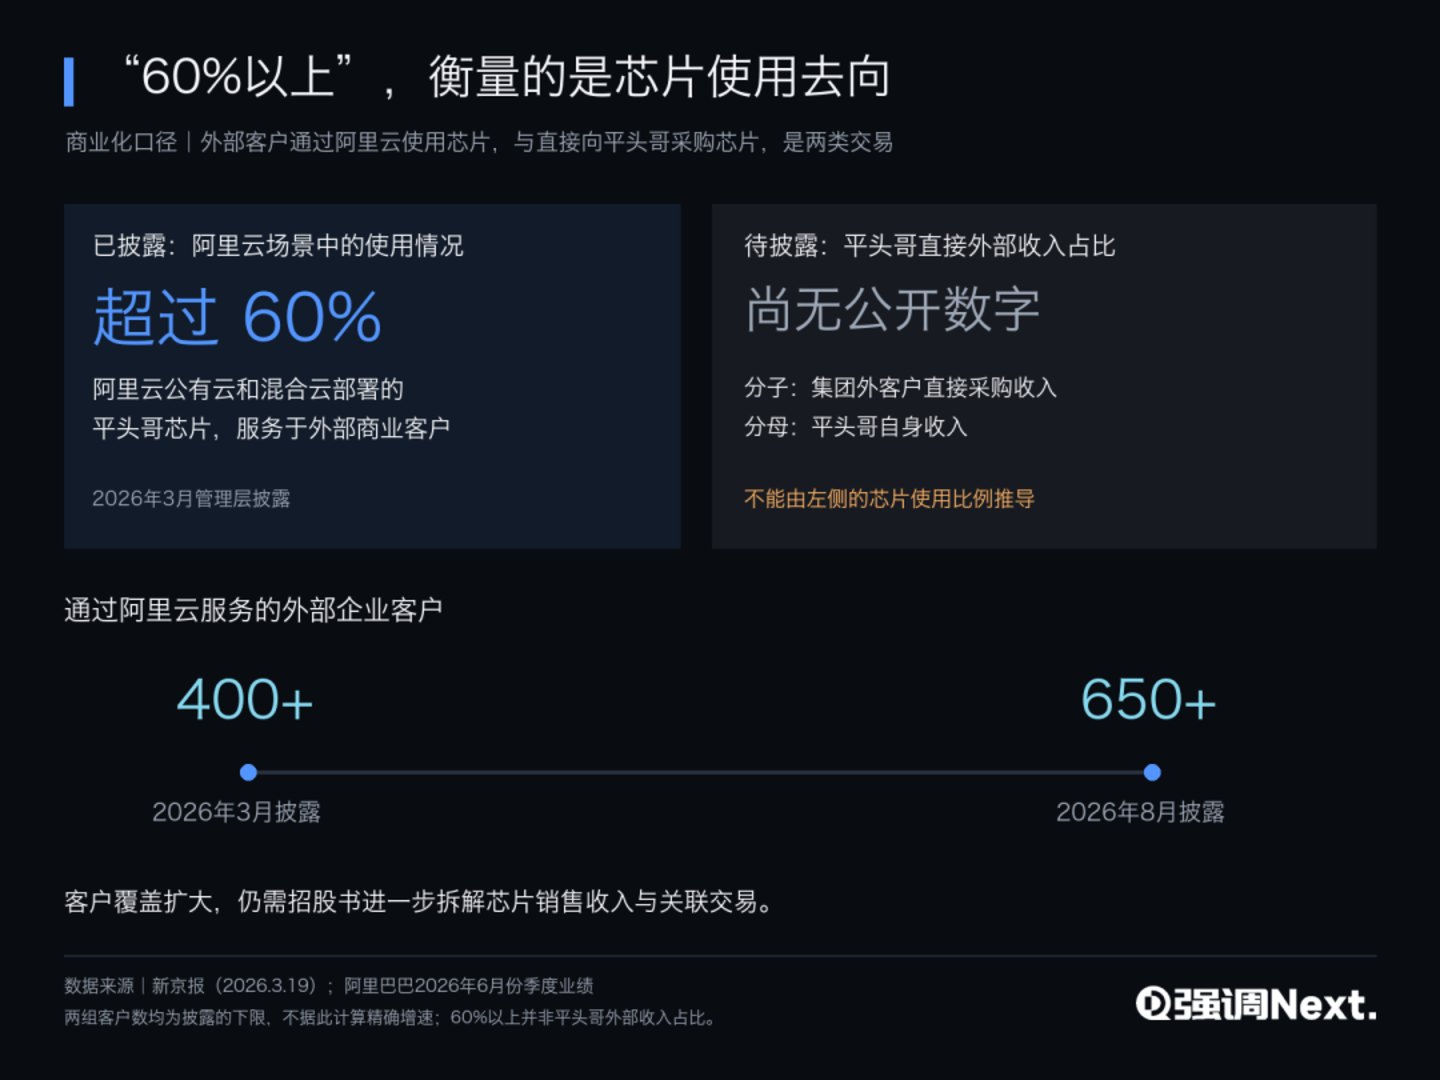
- 消化高成本,扩大出货量:芯片研发是“吞金兽”,需要海量出货摊薄成本。IDC数据显示,平头哥目前在中国数据中心AI加速器市场份额仅6.6%,下一代架构需要更广泛的客户群,阿里云一家难以消化。
- 获取政企订单:国内政企、运营商、金融等客户对供应商的股权和治理结构十分敏感。只有架构清晰的本土上市公司,才能拿到进入电信和国有金融等客户采购的“安全可靠”准入证。
- 人才激励与生态平衡:芯片工程师的期权若只随母公司股价起伏(受电商周期影响),难以形成持续激励。分拆后RSU与芯片业务绑定更紧密。同时,阿里云作为“算力卖场”,需要货架上有英伟达,也要有自家芯片,避免技术外泄和资源倾斜。
亲兄弟怎么明算账?
分拆后,平头哥和阿里云变成了两家上市公司,内部协同将面临三大现实挑战。
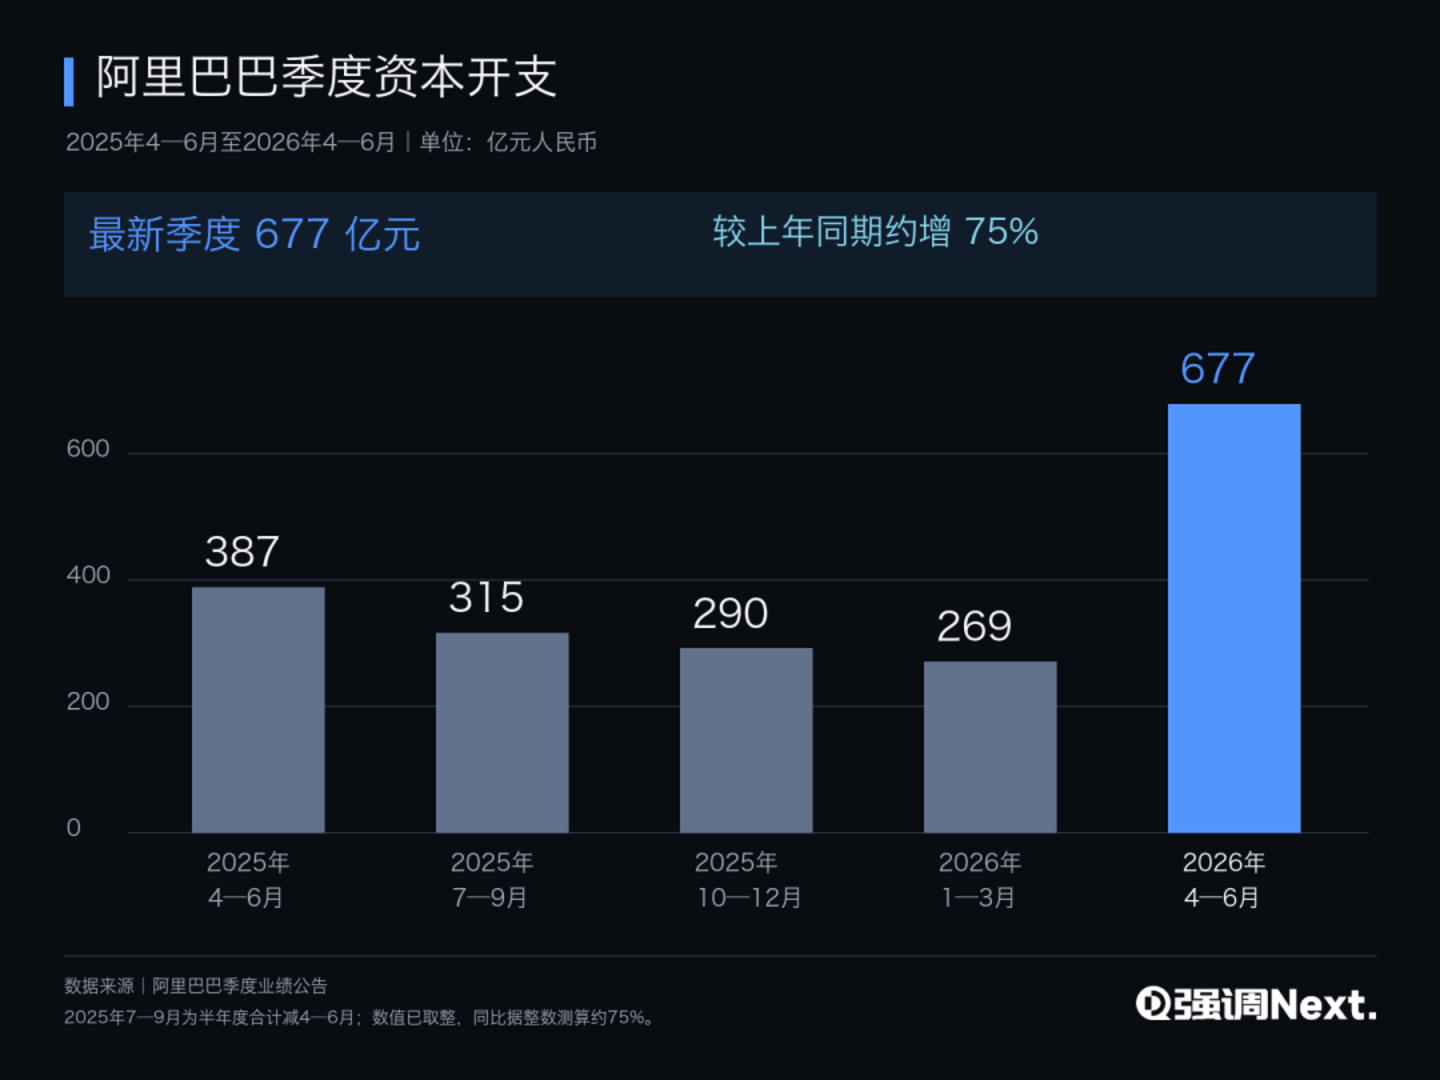
- 定价博弈:阿里云希望芯片便宜以实现“2.5年资本开支回本”的目标,而平头哥的新股东则需要高利润支撑估值。内部结算价定高了,阿里云成本增加;定低了,平头哥报表撑不起高估值。
- 产能争夺:先进制程、封装等资源紧缺。平头哥每多交付一颗给外部客户,阿里云就少一颗。如何平衡外部股东对回报的期待与阿里云对算力的需求,是一大难题。
- 独占性权衡:芯片若只供阿里云,估值难上去;若卖给所有人,阿里云的协同优势就没了。这种矛盾在谷歌身上也存在,但谷歌内部消化,阿里则需通过市场机制解决。
路径不同,结局相似
谷歌走的是另一条路,TPU不拆分,直接计入Alphabet股价。阿里选择分拆,是为了在资金有限、人才激励和客户拓展的现实约束下,最大化芯片业务的价值。
虽然“全栈AI”的故事被拆分,不再像谷歌那样简单地将芯片价值算进母公司股价,但平头哥的独立上市,依然是阿里在当前环境下的一次重要战略突围。
- Tags: [阿里, 平头哥, 芯片, AI, 分拆上市]